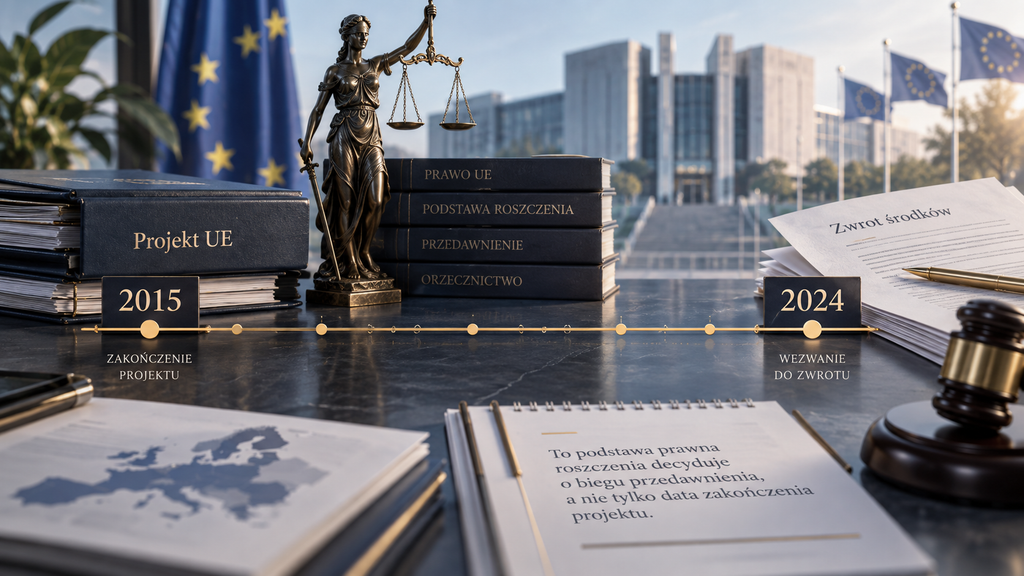
Przedawnienie zwrotu dofinansowania może budzić szczególne wątpliwości, gdy instytucja występuje z żądaniem wiele lat po zakończeniu projektu. Projekt zakończył się w 2015 r., a Komisja zażądała zwrotu środków dopiero w 2024 r. Czy po niemal dziewięciu latach roszczenie nie powinno być już przedawnione? Sąd Unii Europejskiej w wyrokach z 9 września 2026 r. w sprawach T-500/24, Inescop przeciwko Komisji, oraz T-501/24, Cluster Calzado Innovación przeciwko Komisji, uznał, że nie. Rozstrzygnięcia te mają istotne znaczenie dla beneficjentów, ponieważ pokazują, że ocena przedawnienia nie może ograniczać się do ustalenia daty zakończenia projektu.
Oba wyroki dotyczą projektów finansowanych w ramach siódmego programu ramowego FP7 oraz nieprawidłowości wykrytych w wyniku dochodzenia Europejskiego Urzędu ds. Zwalczania Nadużyć Finansowych (OLAF). Sąd UE nie ograniczył się jednak do oceny samych ustaleń OLAF, a zajął się znacznie szerszym problemem: relacją między czteroletnim terminem z art. 3 rozporządzenia nr 2988/95, pięcioletnim terminem wynikającym z przepisów finansowych UE, zasadą rozsądnego terminu oraz znaczeniem postanowień umów grantowych dla podstawy żądania zwrotu.
Z perspektywy beneficjenta zasadnicze znaczenie ma podstawa prawna, z której instytucja wywodzi obowiązek zwrotu, ponieważ to ona pozwala ustalić właściwe reguły dotyczące przedawnienia.
Najważniejsze wnioski z wyroków T-500/24 i T-501/24
- czteroletni termin z art. 3 rozporządzenia nr 2988/95 nie obejmuje automatycznie każdego żądania zwrotu środków UE;
- dochodzenie OLAF nie przesądza, że późniejsze odzyskiwanie środków następuje w trybie przewidzianym w rozporządzeniu nr 2988/95;
- w badanych sprawach Komisja dochodziła należności na podstawie umów grantowych,
- zakończenie projektu nie musi oznaczać momentu, od którego Komisja była już w stanie skutecznie dochodzić konkretnej wierzytelności;
- jeżeli okoliczności pozwalające ustalić konkretną wierzytelność zostały ujawnione dopiero w toku dochodzenia OLAF, moment otrzymania raportu końcowego może mieć znaczenie dla oceny, od kiedy instytucja była w stanie jej dochodzić; nie oznacza to jednak rozpoczęcia od tej daty nowego pięcioletniego terminu przedawnienia.
Projekty zakończone wiele lat przed żądaniem zwrotu
Sprawy T-500/24 i T-501/24 miały wspólne źródło. 22 maja 2020 r. anonimowy sygnalista poinformował OLAF o możliwych nieprawidłowościach przy realizacji grantów unijnych. OLAF wszczął dochodzenie 29 lipca 2020 r., a 2 lutego 2023 r. przekazał Komisji raport końcowy. Według jego ustaleń koszty realizacji projektów miały zostać sztucznie zawyżone w celu zwiększenia kwot refundowanych przez Komisję.
W sprawie T-500/24 Inescop chodziło o projekty DES-MOLD, Sohealthy i PILOT-ABP. Komisja zażądała 788 031,25 euro zwrotu wkładu uznanego za nieuzasadniony oraz 78 803,13 euro odszkodowania przewidzianego w warunkach umów grantowych. Łącznie było to 866 834,38 euro. Projekty DES-MOLD i Sohealthy zakończyły się 31 sierpnia 2015 r., a PILOT-ABP 31 maja 2017 r.
W sprawie T-501/24 Cluster Calzado Innovación Komisja zakwestionowała koszty projektu Sohealthy i zażądała łącznie 97 414,93 euro: 88 559,03 euro zwrotu oraz 8 855,90 euro odszkodowania. Ten projekt zakończył się 31 sierpnia 2015 r.
Noty obciążeniowe w obu sprawach zostały wystawione dopiero 23 lipca 2024 r.
Beneficjenci wywodzili z tych dat, że czteroletni termin przewidziany w art. 3 ust. 1 rozporządzenia nr 2988/95 upłynął przed wystawieniem not obciążeniowych.
Sąd UE nie podzielił tej argumentacji.
Czteroletni termin z rozporządzenia nr 2988/95 nie był właściwym punktem odniesienia
To najważniejsza część obu wyroków.
Sąd przypomniał w pkt 63–65, że rozporządzenie nr 2988/95 oraz ustanowione w nim reguły przedawnienia odnoszą się do postępowań w sprawie nieprawidłowości prowadzących do zastosowania środków lub sankcji administracyjnych objętych tym rozporządzeniem.
Tymczasem w obu sprawach Komisja nie zastosowała wobec beneficjentów środka ani sankcji administracyjnej na podstawie rozporządzenia nr 2988/95. Komisja skorzystała z praw wynikających bezpośrednio z umów grantowych: odrzuciła określone koszty jako niekwalifikowalne, zażądała ich zwrotu i naliczyła przewidziane w umowie odszkodowanie.
W konsekwencji Sąd przyjął, że czteroletni termin z art. 3 ust. 1 rozporządzenia nr 2988/95 nie miał w tych sprawach zastosowania.
Sąd nie wyłączył stosowania rozporządzenia nr 2988/95 do innych przypadków odzyskiwania środków UE. Uznał jedynie, że jego art. 3 nie miał zastosowania do roszczeń dochodzonych w tych dwóch sprawach na podstawie umów grantowych. Sąd zaznaczył jednocześnie, że wykorzystanie w tych sprawach instrumentów wynikających z umów grantowych nie wyklucza stosowania rozporządzenia nr 2988/95 w innych przypadkach. W tych konkretnych postępowaniach wybrała jednak drogę kontraktową, której możliwość wynikała z umów grantowych.
Z wyroków wynika istotny wniosek praktyczny dotyczący sposobu oceny przedawnienia. Przed podniesieniem zarzutu przedawnienia nie wystarczy ustalić datę zakończenia projektu i sięgnąć do art. 3 rozporządzenia nr 2988/95. Ocena przedawnienia wymaga w pierwszej kolejności ustalenia, z jakiej podstawy prawnej wynika żądanie zwrotu i z jakiego instrumentu prawnego korzysta instytucja dochodząca należności.
Dochodzenie OLAF nie przesądza o podstawie prawnej zwrotu
Beneficjenci argumentowali również, że skoro podstawą późniejszego żądania Komisji były ustalenia dochodzenia OLAF prowadzonego w celu ochrony interesów finansowych Unii, zastosowanie powinno znaleźć rozporządzenie nr 2988/95.
Sąd odrzucił także ten argument.
Wskazał, że kompetencje OLAF nie ograniczają się do spraw kończących się zastosowaniem środków lub sankcji administracyjnych. Ustalenia OLAF mogą zostać następnie wykorzystane na podstawie innych regulacji, w tym również do wyciągnięcia konsekwencji kontraktowych, jeżeli pozwalają na to postanowienia umowy.
Znaczenie ma również sposób wykorzystania ustaleń OLAF. Sam raport OLAF nie stanowi rozstrzygnięcia nakładającego na beneficjenta obowiązek zwrotu środków ani nie przesądza o podstawie prawnej ich odzyskania. Jego ustalenia mogą natomiast stanowić podstawę dalszych działań Komisji lub innej właściwej instytucji. Każdorazowo należy więc ustalić, jaki instrument prawny został następnie zastosowany i z jakich przepisów albo postanowień umowy wynika dochodzona należność.
Żądanie zapłaty wynikało z umów grantowych
Sposób zakwalifikowania roszczenia Komisji przesądził również o właściwej drodze jego sądowej kontroli.
Beneficjenci wnieśli skargi, domagając się stwierdzenia nieważności pisma Komisji z 23 lipca 2024 r., w którym zażądano od nich zwrotu zakwestionowanych kwot oraz zapłaty odszkodowania. Do pisma dołączono notę obciążeniową.
Sąd uznał zatem za niedopuszczalne żądania stwierdzenia nieważności oparte na art. 263 TFUE. Jednocześnie, wobec spełnienia przesłanek wynikających z orzecznictwa oraz zawartej w umowach grantowych klauzuli arbitrażowej, rozpoznał spór na podstawie art. 272 TFUE.
Z tego względu akt nie mógł być przedmiotem skargi o stwierdzenie nieważności na podstawie art. 263 TFUE. Sąd zakwalifikował spór jako wynikający z umów grantowych i rozpoznał go na podstawie art. 272 TFUE, zgodnie z zawartą w tych umowach klauzulą przyznającą właściwość sądom Unii.
Rozstrzygnięcie wpisuje się w wcześniejszą linię orzeczniczą, w tym w wyrok TSUE z 16 lipca 2020 r., C-378/16 P, Inclusion Alliance for Europe przeciwko Komisji. Trybunał rozróżnia w niej akty podejmowane przez Komisję w ramach stosunku umownego od aktów władczych podlegających kontroli na podstawie art. 263 TFUE. Jednocześnie nawet wtedy, gdy Komisja działa jako strona umowy, pozostaje związana Kartą praw podstawowych i ogólnymi zasadami prawa Unii.
Pięcioletni termin przedawnienia a wymóg działania w rozsądnym terminie
Oddalenie zarzutu opartego na czteroletnim terminie z art. 3 rozporządzenia nr 2988/95 nie oznaczało, że Komisja mogła dochodzić należności bez ograniczeń czasowych.
Beneficjenci powołali się pomocniczo na przepisy rozporządzenia Rady (WE, Euratom) nr 1605/2002 z dnia 25 czerwca 2002 r. w sprawie rozporządzenia finansowego mającego zastosowanie do budżetu ogólnego Wspólnot Europejskich oraz rozporządzenia Parlamentu Europejskiego i Rady (UE, Euratom) nr 966/2012 z dnia 25 października 2012 r. w sprawie zasad finansowych mających zastosowanie do budżetu ogólnego Unii. W sprawie Inescop zastosowanie znajdowały, zależnie od projektu, przepisy obu tych rozporządzeń, natomiast w sprawie CCI – rozporządzenie nr 966/2012. Regulacje te przewidywały pięcioletni termin przedawnienia wierzytelności Unii wobec osób trzecich.
Przy analizie tego zarzutu konieczne jest rozróżnienie dwóch odrębnych zagadnień: terminu przedawnienia wierzytelności oraz wymogu podjęcia przez Komisję działań zmierzających do jej dochodzenia w rozsądnym terminie.
Właściwe dla analizowanych projektów rozporządzenia finansowe przewidywały pięcioletni termin przedawnienia wierzytelności Unii wobec osób trzecich: art. 73a rozporządzenia nr 1605/2002 oraz art. 81 rozporządzenia nr 966/2012. Moment rozpoczęcia biegu tego terminu określały natomiast przepisy wykonawcze, wiążąc go z terminem płatności wskazanym dłużnikowi w nocie obciążeniowej. Zgodnie z właściwymi przepisami wykonawczymi jego bieg był powiązany z terminem płatności wskazanym dłużnikowi w nocie obciążeniowej. W obu analizowanych sprawach Komisja określiła termin zapłaty na 6 września 2024 r.
Taka konstrukcja nie oznacza jednak, że Komisja może bez ograniczeń odkładać wystawienie noty obciążeniowej i w ten sposób jednostronnie wpływać na moment rozpoczęcia biegu przedawnienia. Jeżeli przepisy nie określają terminu, w którym instytucja powinna wystawić notę obciążeniową, zastosowanie znajduje zasada rozsądnego terminu.
Przy jej ocenie Sąd odwołał się do wcześniejszego orzecznictwa Trybunału Sprawiedliwości, w szczególności do wyroków z 13 listopada 2014 r., C-447/13 P, Nencini przeciwko Parlamentowi, oraz z 14 czerwca 2016 r., C-566/14 P, Marchiani przeciwko Parlamentowi.
W sprawie C-447/13 P, Nencini, Trybunał przyjął, że jeżeli nota obciążeniowa zostaje przekazana po upływie ponad pięciu lat od chwili, w której instytucja była normalnie w stanie dochodzić swojej wierzytelności, powstaje domniemanie niedochowania rozsądnego terminu. Domniemanie to nie ma charakteru bezwzględnego i może zostać obalone, jeżeli szczególne okoliczności sprawy uzasadniają późniejsze podjęcie działań przez instytucję.
W wyroku C-566/14 P, Marchiani, Trybunał doprecyzował sposób ustalania momentu, od którego należy oceniać działania instytucji. Znaczenie ma w szczególności to, kiedy dysponowała ona dokumentami pozwalającymi ustalić wierzytelność jako pewną, określoną co do wysokości i wymagalną albo kiedy przy zachowaniu należytej staranności mogła takimi dokumentami dysponować.
Pięcioletni okres nie stanowi przy tym sztywnej granicy, przed upływem której działanie instytucji zawsze należy uznać za prawidłowe. Z wyroku C-566/14 P, Marchiani, wynika, że również okres krótszy niż pięć lat może w okolicznościach konkretnej sprawy zostać uznany za nierozsądny, w szczególności jeżeli instytucja nie wykazała należytej staranności w ustaleniu i dochodzeniu należności.
Ocena dochowania rozsądnego terminu wymaga zatem uwzględnienia wszystkich istotnych okoliczności sprawy, w tym jej złożoności, przebiegu czynności prowadzących do ustalenia wierzytelności, zakresu informacji pozostających w dyspozycji instytucji oraz zachowania stron.
W sprawach T-500/24 i T-501/24 pięcioletni okres nie został potraktowany jako odrębny termin przedawnienia rozpoczynający bieg w dniu przekazania Komisji raportu OLAF. Stanowił jedynie punkt odniesienia przy ocenie, czy Komisja podjęła działania zmierzające do dochodzenia wierzytelności w rozsądnym czasie od momentu, w którym była normalnie w stanie ją ustalić i dochodzić.
Należy więc odróżnić pięcioletni termin przedawnienia wierzytelności wynikający z przepisów finansowych Unii od pięcioletniego okresu przyjmowanego w orzecznictwie jako punkt odniesienia przy ocenie dochowania zasady rozsądnego terminu. Oba te zagadnienia pozostają ze sobą związane, ale mają odmienną podstawę i pełnią inną funkcję przy ocenie dopuszczalności dochodzenia należności przez Komisję.
Rozsądny termin dochodzenia wierzytelności w orzecznictwie Sądu i Trybunału
Przy ocenie, czy Komisja wystawiła notę obciążeniową w rozsądnym terminie, Sąd odwołał się do wcześniejszego orzecznictwa Trybunału Sprawiedliwości, w szczególności do wyroków z 13 listopada 2014 r., C-447/13 P, Nencini przeciwko Parlamentowi, oraz z 14 czerwca 2016 r., C-566/14 P, Marchiani przeciwko Parlamentowi.
W sprawie C-447/13 P, Nencini, Trybunał przyjął, że jeżeli nota obciążeniowa zostaje przekazana po upływie ponad pięciu lat od chwili, w której instytucja była normalnie w stanie dochodzić swojej wierzytelności, powstaje domniemanie niedochowania rozsądnego terminu. W wyroku C-566/14 P, Marchiani, Trybunał doprecyzował, że przy ustalaniu tego momentu należy badać, kiedy instytucja dysponowała dokumentami pozwalającymi zidentyfikować wierzytelność jako pewną, określoną co do wysokości i wymagalną albo kiedy mogłaby takimi dokumentami dysponować, gdyby działała z należytą starannością.
Jeżeli przepisy nie określają terminu, w którym instytucja powinna wystawić notę obciążeniową, moment podjęcia tej czynności podlega ocenie z punktu widzenia zasady rozsądnego terminu. Ocena ta wymaga uwzględnienia okoliczności konkretnej sprawy, w tym jej złożoności, przebiegu postępowania prowadzącego do ustalenia wierzytelności oraz zachowania stron.
W orzecznictwie przyjęto przy tym pięcioletni okres jako punkt odniesienia dla tej oceny. Jeżeli nota obciążeniowa zostaje wystawiona po upływie ponad pięciu lat od chwili, w której instytucja była normalnie w stanie dochodzić swojej wierzytelności, powstaje domniemanie, że nie dochowano rozsądnego terminu. Domniemanie to może zostać obalone, jeżeli instytucja wykaże szczególne okoliczności uzasadniające późniejsze podjęcie działań, w tym okoliczności związane z zachowaniem dłużnika.
W sprawach T-500/24 i T-501/24 pięcioletni okres nie został zatem potraktowany jako odrębny termin przedawnienia biegnący od dnia przekazania Komisji raportu OLAF. Służył on ocenie, czy Komisja podjęła czynności zmierzające do dochodzenia wierzytelności w rozsądnym czasie od momentu, w którym była w stanie skutecznie ją ustalić i dochodzić.
Należy więc odróżnić pięcioletni termin przedawnienia wierzytelności przewidziany w przepisach finansowych Unii od pięcioletniego okresu przyjmowanego w orzecznictwie jako punkt odniesienia przy ocenie dochowania zasady rozsądnego terminu.
Kiedy Komisja była w stanie skutecznie dochodzić wierzytelności?
Z punktu widzenia oceny przedawnienia istotne było ustalenie, od kiedy Komisja dysponowała informacjami pozwalającymi nie tylko podejrzewać nieprawidłowości, lecz także skonkretyzować wierzytelność i podjąć działania zmierzające do jej odzyskania.
Inescop i CCI argumentowały, że Komisja mogła ustalić nieprawidłowości już po zakończeniu projektów, ponieważ umowy grantowe przyznawały jej prawo do przeprowadzania audytów finansowych również po ich zamknięciu.
Sąd nie podzielił tego stanowiska. Uznał, że samo uprawnienie do przeprowadzenia audytu nie oznacza jeszcze, że Komisja posiadała w tym czasie materiał pozwalający stwierdzić konkretną nieprawidłowość, ustalić jej zakres i określić wysokość dochodzonej należności.
W obu sprawach istotne znaczenie miały ustalenia OLAF. W dniach 17–20 maja 2022 r. Urząd przeprowadził analizę informatyczno-kryminalistyczną, w ramach której uzyskał informacje dotyczące nie tylko projektów finansowanych ze środków UE, lecz także projektów krajowych i regionalnych. Dopiero porównanie tych danych pozwoliło ujawnić przypadki deklarowania tych samych godzin pracy w więcej niż jednym projekcie. Komisja nie dysponowała wcześniej pełnym materiałem umożliwiającym dokonanie takiej oceny.
Na tej podstawie Sąd przyjął, że Komisja była normalnie w stanie dochodzić spornych należności dopiero po otrzymaniu raportu końcowego OLAF z 2 lutego 2023 r. Noty obciążeniowe zostały wystawione 23 lipca 2024 r., a więc po upływie niespełna 18 miesięcy. W okolicznościach obu spraw okres ten został uznany za mieszczący się w granicach rozsądnego terminu.
Brak wcześniejszego audytu nie wyłączał możliwości późniejszego dochodzenia należności
Beneficjenci argumentowali, że Komisja mogła wcześniej skorzystać z przewidzianego w umowach prawa do przeprowadzenia audytu i już wówczas ustalić nieprawidłowości dotyczące rozliczenia projektów.
Sąd nie podzielił tego stanowiska. Umowy grantowe przyznawały Komisji prawo do przeprowadzenia audytu, ale nie nakładały obowiązku kontrolowania każdego projektu w określonym czasie. Przyjęcie odmiennego stanowiska prowadziłoby do wniosku, że niewykorzystanie możliwości przeprowadzenia audytu powoduje utratę prawa do późniejszego dochodzenia należności ujawnionej na podstawie innych informacji. Takiego skutku umowy grantowe nie przewidywały.
W sprawie T-500/24, Inescop, Sąd zwrócił dodatkowo uwagę na okoliczności, w jakich doszło do ujawnienia nieprawidłowości. W pkt 100 wyroku wskazał, że przyjęcie argumentacji skarżącego mogłoby w konkretnych okolicznościach prowadzić do sytuacji, w której bardziej złożony sposób ukrycia nieprawidłowości działałby na korzyść podmiotu odpowiedzialnego za ich powstanie. Z ustaleń przytoczonych w wyroku wynikało bowiem, że działania niektórych członków kierownictwa miały wprowadzić w błąd zarówno zarząd Inescop, jak i audytorów.
Wniosku tego nie należy jednak rozciągać na każdą sprawę, w której nieprawidłowość zostaje ujawniona w wyniku późniejszego dochodzenia OLAF. Wyroki T-500/24 i T-501/24 nie ustanawiają zasady, zgodnie z którą przekazanie raportu OLAF zawsze wyznacza moment, od którego należy oceniać termin podjęcia działań przez Komisję. Decydują okoliczności konkretnej sprawy, a w szczególności moment, w którym instytucja dysponowała albo przy zachowaniu należytej staranności mogła dysponować informacjami pozwalającymi ustalić istnienie i wysokość dochodzonej wierzytelności.
Znaczenie wyroku C-734/22 Finanzprokuratur dla spraw T-500/24 i T-501/24
Sąd odniósł się również do wyroku TSUE z 8 maja 2024 r. w sprawie C-734/22, Finanzprokuratur, w którym przedmiotem analizy był zwrot pomocy współfinansowanej z EFRROW dochodzony na podstawie przepisów prawa prywatnego państwa członkowskiego. Trybunał oceniał wówczas, czy do takiego roszczenia znajduje zastosowanie czteroletni termin przewidziany w art. 3 rozporządzenia nr 2988/95.
Sąd uznał jednak, że sprawy Inescop i CCI opierały się na odmiennej podstawie prawnej. Komisja nie dochodziła zwrotu środków na podstawie przepisów krajowego prawa prywatnego, lecz korzystała z uprawnień wynikających bezpośrednio z zawartych umów grantowych. Żądanie zapłaty stanowiło zatem konsekwencję niewykonania obowiązków określonych w tych umowach.
Z tego względu rozstrzygnięcie w sprawie C-734/22, Finanzprokuratur, nie prowadziło do zastosowania art. 3 rozporządzenia nr 2988/95 w sprawach T-500/24 i T-501/24.
Porównanie tych orzeczeń potwierdza, że ocena przedawnienia wymaga w pierwszej kolejności ustalenia podstawy prawnej, z której wynika obowiązek zwrotu środków. Sam upływ czasu od zakończenia projektu nie pozwala jeszcze określić, jaki termin przedawnienia znajduje zastosowanie.
Znaczenie wyroków T-500/24 i T-501/24 dla spraw prowadzonych na podstawie art. 207 u.f.p.
Wyroków w sprawach Inescop i CCI nie można bezpośrednio przenosić na postępowania dotyczące zwrotu środków prowadzone na podstawie art. 207 ustawy o finansach publicznych. Wynika to z odmiennej podstawy prawnej oraz sposobu dochodzenia należności.
W sprawach T-500/24 i T-501/24 Komisja dochodziła zwrotu na podstawie postanowień umów grantowych. Źródłem obowiązku zapłaty były więc prawa i obowiązki stron określone w tych umowach, a spór został rozpoznany przez Sąd UE na podstawie art. 272 TFUE.
W przypadku art. 207 u.f.p. obowiązek zwrotu ma odmienną podstawę prawną i jest dochodzony w innym trybie. Jeżeli wystąpi jedna z przesłanek określonych w art. 207 ust. 1 u.f.p., środki podlegają zwrotowi wraz z odsetkami. W razie niedokonania zwrotu w trybie przewidzianym w ustawie właściwy organ wydaje decyzję określającą kwotę przypadającą do zwrotu, termin, od którego nalicza się odsetki, oraz sposób zwrotu środków.
Z tego względu z wyroków T-500/24 i T-501/24 nie można wyprowadzić wniosku, że czteroletni termin z art. 3 rozporządzenia nr 2988/95 nie znajduje zastosowania również do spraw prowadzonych na podstawie art. 207 u.f.p. Sąd UE nie rozstrzygał tego zagadnienia.
Dla polskiej praktyki znaczenie tych wyroków polega przede wszystkim na wskazaniu właściwej kolejności analizy: najpierw należy ustalić podstawę prawną obowiązku zwrotu, a dopiero następnie określić przepisy dotyczące przedawnienia. Pokazują one, że przed oceną przedawnienia należy prawidłowo ustalić podstawę prawną obowiązku zwrotu oraz charakter instrumentu, z którego korzysta instytucja dochodząca należności. Dopiero wtedy można określić, jakie przepisy regulują termin przedawnienia, od kiedy należy go liczyć oraz jakie zdarzenia mogą wpływać na jego bieg.
W sprawach dotyczących art. 207 u.f.p. wymaga to zatem odrębnej analizy przepisów prawa unijnego, ustawy o finansach publicznych, właściwej dokumentacji programu oraz charakteru konkretnego żądania zwrotu.
Jak ocenić zarzut przedawnienia po otrzymaniu żądania zwrotu
Wyroki w sprawach Inescop i Cluster Calzado Innovación pokazują, że sam upływ wielu lat od zakończenia projektu nie przesądza jeszcze o przedawnieniu żądania zwrotu. Ocena wymaga uwzględnienia podstawy prawnej dochodzonej należności oraz przebiegu działań podejmowanych przez instytucję.
W pierwszej kolejności należy ustalić przebieg projektu i późniejszych czynności kontrolnych: datę jego zakończenia, przeprowadzone kontrole i audyty, moment uzyskania przez instytucję informacji o możliwej nieprawidłowości, działania OLAF lub innych organów, datę przekazania raportu, a także podstawę prawną żądania zwrotu, treść umowy o dofinansowanie i przepisy właściwe dla danego programu.
Istotne jest również ustalenie, od kiedy instytucja dysponowała albo przy zachowaniu należytej staranności mogła dysponować informacjami pozwalającymi określić podstawę i wysokość dochodzonej należności. W sprawach T-500/24 i T-501/24 Sąd uwzględnił okoliczność, że OLAF pozyskał dane, którymi Komisja wcześniej nie dysponowała, a dopiero ich porównanie pozwoliło ujawnić nieprawidłowości. W sprawie, w której instytucja posiadała odpowiedni materiał dowodowy znacznie wcześniej, ocena dochowania właściwych terminów może być odmienna.
Przedawnienie zwrotu dofinansowania wymaga uprzedniego ustalenia podstawy prawnej
Z wyroków z 9 września 2026 r. nie wynika ogólna zasada, zgodnie z którą Komisja może dochodzić zwrotu środków bez względu na czas, jaki upłynął od zakończenia projektu.
Orzeczenia te potwierdzają natomiast, że nie ma jednego terminu, który można stosować do każdego przypadku odzyskiwania środków UE. Czteroletni termin z art. 3 rozporządzenia nr 2988/95, terminy wynikające z przepisów finansowych Unii, właściwe przepisy krajowe oraz zasada rozsądnego terminu odnoszą się do różnych podstaw i sposobów dochodzenia należności.
Dlatego analiza zarzutu przedawnienia powinna rozpoczynać się od ustalenia, na jakiej podstawie prawnej instytucja udzielająca wsparcia żąda zwrotu środków i w jakim trybie tego zwrotu dochodzi. Dopiero w dalszej kolejności można określić właściwy termin, moment rozpoczęcia jego biegu, znaczenie czynności podejmowanych przez instytucję oraz skutki ewentualnego przekroczenia terminu.
W DD LEGAL prowadzimy sprawy dotyczące korekt finansowych i zwrotu dofinansowania, w tym postępowania na podstawie art. 207 ustawy o finansach publicznych oraz sprawy wynikające z ustaleń kontroli, audytów i dochodzeń dotyczących projektów finansowanych ze środków UE. Analizujemy podstawę prawną żądania zwrotu, przesłanki stwierdzenia nieprawidłowości, właściwe przepisy dotyczące przedawnienia oraz prawidłowość działań podejmowanych przez instytucję udzielającą wsparcia. Reprezentujemy beneficjentów w postępowaniach administracyjnych i przed sądami administracyjnymi, a także w sporach przed sądami powszechnymi, jeżeli prawa lub obowiązki stron wynikają z umowy o dofinansowanie albo z innego stosunku cywilnoprawnego, w tym w sprawach o zapłatę, zwrot środków i odszkodowanie.
Po otrzymaniu wyniku kontroli, informacji o stwierdzonej nieprawidłowości, wezwania do zwrotu albo decyzji administracyjnej należy ustalić, czy obowiązek zwrotu został dochodzony w prawidłowym trybie, czy właściwy termin jeszcze nie upłynął oraz jakie skutki wywołują czynności podjęte przez instytucję. Sama data zakończenia projektu nie pozwala przesądzić, czy instytucja nadal może skutecznie dochodzić zwrotu środków. Decydujące znaczenie mają podstawa prawna żądania, przepisy właściwe dla danego programu, treść umowy o dofinansowanie oraz przebieg czynności kontrolnych i działań podejmowanych po ujawnieniu nieprawidłowości.
Autor:
Michał Dróżdż
radca prawny
założyciel DD LEGAL Kancelarii Radcy Prawnego Michał Dróżdż